

Decizia BNR de reducere a dobânzilor se va vedea mult mai târziu: Din cauza metodologiei IRCC susținută de PSD, românii cu credite noi în lei resimt scăderea dobânzilor cu un decalaj de 6 luni
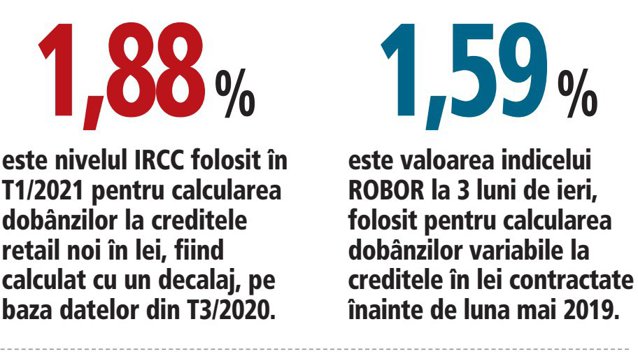
Indicele IRCC, folosit pentru calcularea dobânzilor la creditele noi, este de 1,88% pentru T1/2021 și depășește ROBOR la 3 luni utilizat pentru creditele luate până în mai 2019, care a coborât la 1,59% pe an. Românii cu credite noi în…

Foto: Ziarul Financiar
Indicele IRCC, folosit pentru calcularea dobânzilor la creditele noi, este de 1,88% pentru T1/2021 și depășește ROBOR la 3 luni utilizat pentru creditele luate până în mai 2019, care a coborât la 1,59% pe an.
Românii cu credite noi în lei pot resimți cu un decalaj de până la șase luni ajustarea dobânzilor, după reducerea dobânzii-cheie până la minimul istoric de 1,25%, din cauza metodologiei de calcul al indicelui IRCC, în timp ce persoanele care au luat credite retail în lei până în luna mai 2019, care au dobânzile legate de ROBOR, ar putea să beneficieze mai repede de scăderea dobânzilor, în funcție de periodicitatea cu care băncile actualizează dobânzile.
În cazul ROBOR, într-un an, după înjumătățirea dobânzii-cheie, de la 2,5% la începutul lui 2020, până la 1,25% acum, ROBOR la trei luni a scăzut cu 50%, dintre care 20% în ultimele două săptămâni, până la 1,59% pe an.
Comparativ, indicele de referință trimestrial pentru creditele acordate consumatorilor – IRCC, folosit pentru calcularea dobânzilor la creditele noi, este de 1,88% pentru T1/2021 (peste ROBOR la 3 luni), fiind calculat cu un decalaj, pe baza datelor din T3/2020.
Indicele IRCC este calculat exclusiv pe baza tranzacțiilor interbancare pentru o anumită perioadă, la care băncile pot să adauge o anumită marjă fixă. IRCC se calculează la finalul fiecărui trimestru, ca medie aritmetică a ratelor de dobândă zilnice determinate pentru trimestrul anterior, urmând a se aplica de către bănci pentru trimestrul următor.
Bancherii solicită în continuare schimbarea metodologiei de calcul al indicelui de referință trimestrial IRCC, care a înlocuit ROBOR în contractele de credit retail noi acordate începând din luna mai 2019, prin reducerea decalajului temporal între momentul la care au loc tranzacțiile pe baza cărora se determină IRCC și perioada pentru care se aplică acest indice.
Din cauza decalajului care merge până la șase luni, românii care au credite noi în lei simt cu întârziere scăderea ratelor la credite.
Concordia, organizația care reprezintă cele mai mari companii din România, condusă de președintele Raiffeisen Bank, Steven van Groningen, a propus recent premierului Florin Cîțu o listă de 100 de măsuri prioritare, printre care se regășește și revizuirea metodei de calcul al indicelui de referință IRCC cel puțin în sensul reducerii decalajului temporal între momentul la care au loc tranzacțiile pe baza cărora se determină IRCC și perioada pentru care se aplică acesta.
Și BNR a transmis de mai mult timp la Ministerul Finanțelor (care are inițiativă legislativă), o variantă de text pentru modificarea regulilor de calcul ale IRCC astfel încât decalajul să se reducă eventual de la 6 luni la 3 luni.
Citește și

4 min
Ștefan Stan

2 min
Ștefan Stan

2 min
Ștefan Stan