

Horia Braun Erdei, CEO Erste Asset Management: Să vorbim despre inflație...
Întâi de toate fac o mărturisire: atunci când mi se pune în față un formular de date personale, mereu mă trezesc încurcat când trebuie să completez rubrica "Ocupație". Ce să trec aici: cu ce mă ocup efectiv (manager ... sună…

Foto: Ziarul Financiar
Întâi de toate fac o mărturisire: atunci când mi se pune în față un formular de date personale, mereu mă trezesc încurcat când trebuie să completez rubrica “Ocupație”. Ce să trec aici: cu ce mă ocup efectiv (manager … sună aiurea!), ceva din domeniul de activitate în care activez (“administrator de active financiare (asset manager)”… asta e și mai greoaie) sau profesia de bază (am început ca macroeconomist, dar nu știe nimeni ce e ăla…)? De obicei ajung să completez “economist”, ceea ce în ochii lumii se traduce cel mai adesea prin “contabil”. M-am tot gândit la asta și pot să înțeleg că oamenii văd mereu latura practică a oricărei meserii și a oricărui domeniu, așa că nu îi prea poți învinovăți. Iar dacă mă gândesc la modelele macroeconomice complicate pe care le-am studiat în facultate și pe care am și încercat să le implementez cu ajutorul unor specialiști cu experiență, alături de o echipă de colegi inteligenți și oameni deosebiți, îmi e adesea greu să identific filonul practic al “epsiloanelor” (vorba domnului Guvernator BNR) care se perindau pe ecranele calculatoarelor. Și totuși, scopul principal era să prognozezi inflația, un fenomen extrem de practic, perceput poate chiar și prin durere fizică atunci când ajungi la casa de marcat la supermarket, când alimentezi cu combustibil la pompă sau când primești o factură de utilități sau de alte servicii prestate.
Mai mult, importanța practică a inflației depășește perimetrul natural al percepției consumatorilor, penetrând adânc și domeniul financiar. Astfel, orice plasament financiar, orice investiție pleacă de la un minim obiectiv de bază care înseamnă prezervarea puterii de cumpărare a capitalului investit, ceea ce se traduce prin faptul că orice investitor se așteaptă să obțină un randament minim egal cu rata inflației. Tot rata inflației este reperul principal și atunci când băncile centrale stabilesc ratele de dobândă principale din economie, referința inflației făcând dobânzile să fie “real pozitive” (dacă sunt peste rata așteptată a inflației), respectiv “real negative” (dacă, dimpotrivă, rata așteptată a inflației le depășește). Și totuși, în ciuda importanței acestui indicator1, sau mai bine spus, fenomen, sentimentul meu este că atenția acordată înțelegerii și mai ales combaterii lui nu se ridică la nivelul însemnătății reale a acestuia.
De ce cred asta? Păi, spre exemplu, pentru că în continuare entitatea considerată aproape unic răspunzătoare pentru lupta cu inflația este banca centrală, în ciuda evidențelor care arată că o (tot mai) mare parte a surselor inflației și a resorturilor prin care aceasta poate fi combătută se află în afara controlului acestei instituții – și mă refer aici nu doar la Banca Națională a României, care are oricum o marjă de manevră simțitor redusă de statutul României de economie mică și deschisă, ci inclusiv la bănci centrale mult mai puternice, cu un bilanț expandabil teoretic la infinit, precum banca centrală a SUA (pe care cu toții o știm sub acronimul de Fed).
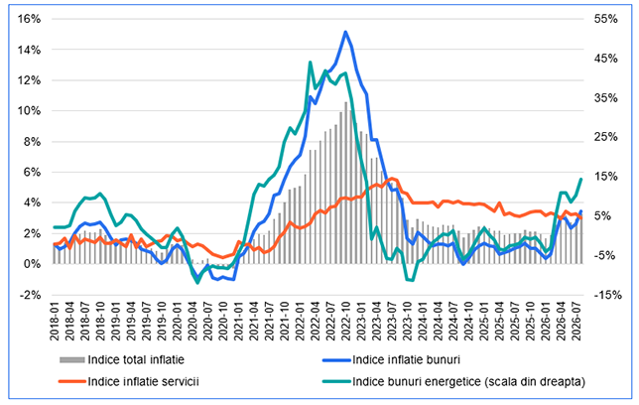
Câteva exemple în acest sens, fără a încerca să fac o demonstrație riguroasă și exhaustivă. În primul rând, dacă vorbim de episodul recent de accelerare a inflației, primul lucru care ne vine în minte tuturor este cât de mult s-a scumpit benzina, motorina și, în mod generic, energia. Vizual, impactul acestor scumpiri este evident și în Graficul 1, care reprezintă inflația din Zona Euro și componentele ei, pe sectoare de servicii, de bunuri, respectiv pe bunuri energetice. Valoric, inflația bunurilor energetice explică grosso modo aproape 60% din variabilitatea inflației Zonei Euro din ultimii 10 ani2, cifre semnificative putând fi citate și pentru multe alte țări. Evident, influența unei bănci centrale, oricare ar fi ea, asupra prețului petrolului și gazelor naturale sau asupra evenimentelor geopolitice care stau în spatele penuriei de astfel de produse, nu poate fi decât extrem de limitată (în esență, doar pe partea de cerere agregată din economie, care eventual, dar într-o proporție infimă, ar putea afecta cererea de produse petroliere).
Grafic 1: Evoluția indicilor anuali ai inflației din Zona Euro, pe categorii mari de bunuri și servicii
Citește și

1 min
Vali Pencu
1 min
Vali Pencu
7 min
Cristian Hostiuc