

Horia Braun Erdei, CEO Erste Asset Management: Toamna fructelor coapte
Din punctul de vedere al percepției dinamicii piețelor financiare, există două tipologii generice ale psihologiei unui investitor: cel care merge cu tendința (în engleză, trend follower) și cel care se opune tendinței (cunoscut și drept contrarian). Primul se simte în…

Foto: Ziarul Financiar
Din punctul de vedere al percepției dinamicii piețelor financiare, există două tipologii generice ale psihologiei unui investitor: cel care merge cu tendința (în engleză, trend follower) și cel care se opune tendinței (cunoscut și drept contrarian). Primul se simte în largul său și în zona sa de comfort atunci când investește alături de “mulțime” și după ce o tendință de evoluție a prețului unui activ devine clară și confirmată inclusiv de “poveștile” celor din jur. Pentru acesta, atingerea unui nou maxim istoric al prețului e o informație care confirmă și oferă mai multă încredere pentru a continua să investească. Cel de-al doilea, dimpotrivă, se simte agitat și neîncrezător atunci când prețurile ating acele maxime, mai ales dacă evoluția lor pozitivă s-a întâmplat într-un interval de timp relativ scurt. “Nu vezi ce scumpe sunt toate, cât mai vrei să crească?” ar spune el, văzând recordurile de prețuri afișate pe ecrane sau popularizate pe canalele de media.
Indiferent în care din cele două categorii generale de investitori credeți că vă încadrați, vestea bună este că piața oferă justificări pentru ambele atitudini. Vestea proastă este că… piața oferă justificări pentru ambele atitudini. Problema este că cei mai mulți dintre noi, psihologic vorbind, suntem mai adânc condiționați fie să fim trend followeri, fie să fim contrarieni, însă rareori ne simțim confortabili să pendulăm între cele două atitudini1. Piața însă nu are nicio jenă să-și schimbe paradigma, tocmai pentru că ea reflectă de obicei echilibrul (sau dezechilibrul) dintre atitudinile unui număr mare de investitori diferiți ca profil psihologic2: atunci când domină “tendențioșii”, piața tinde să evolueze fără schimbări mari de direcție, în schimb, atunci când domină contrarienii, piața tinde să aibă schimbări mai importante de direcție. A priori nu putem ști cum va arăta traiectoria prețurilor și a performanțelor investiționale ce derivă din aceasta: e adevărat că istoria arată că perioadele cu tendință sunt mai prelungite și oarecum dominante, însă tot istoria ne arată că schimbările de tendință sunt adesea bruște și dureroase, ștergând de multe ori părți consistente din profiturile obținute în perioada de tendință.
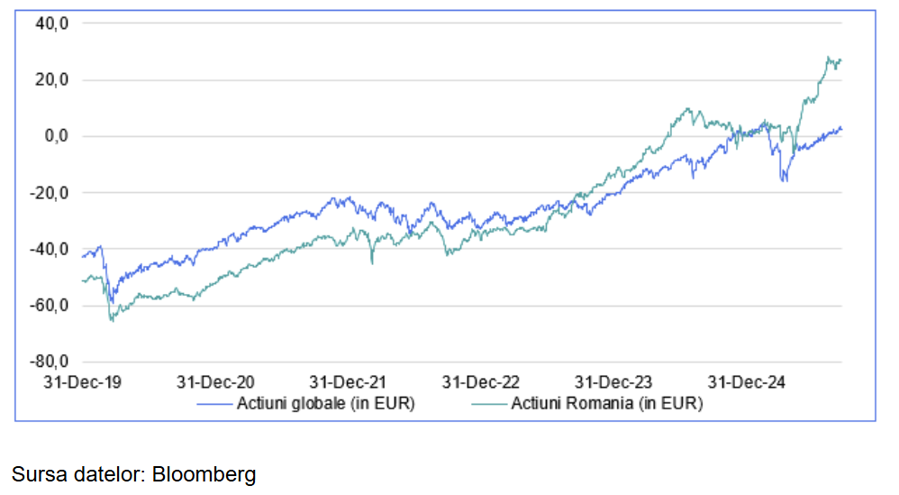
După o asemenea introducere, vă întrebați probabil în care din cele două paradigme ne situăm actualmente, mai ales din perspectiva unor investitori în acțiuni, care, datorită volatilității care în mod firesc e mai mare decât cea a altor clase de active, au o miză mai mare de apărat. Graficul 1 vă oferă un punct de reper, chiar dacă nu poate – și nici eu nu pot – să vă oferim un răspuns precis și cu atât mai puțin o predicție relevantă pentru viitor. Însă atunci când nu putem prezice viitorul (și nimeni nu poate să o facă, dacă e cu adevărat onest), e bine măcar să înțelegem contextul prezentului. Nici asta nu e ușor, mai ales dacă vorbim de estimarea situației economice, respectiv a sentimentului investitorilor în ansamblul lor, deoarece estimarea cu pricina e un proces statistic care depinde în mare măsură de calitatea și cantitatea datelor disponibile din economie și din piețe. Luați așadar cu un dram de scepticism estimarea noastră actuală, care indică o economie americană aflată într-un proces de revigorare, chiar dacă unul deocamdată umbrit de slăbirea tot mai evidentă a dinamicii din piața muncii, care a stat și la baza deciziei de deunăzi de reducere cu 0,25 de puncte procentuale a ratei dobânzii de politică monetară de către banca centrală a SUA, cunoscută sub acronimul de Fed. De altfel, o idee populară în rândul economiștilor este aceea că indicatorii din piața muncii reflectă o imagine mai degrabă întârziată a dinamicii activității economice, iar în cazul SUA, desele revizuiri metodologice, ca și fracturarea fenomenului imigraționist începând cu anul 2024 e posibil să fi afectat suplimentar cifrele privind angajările. În schimb, alți indicatori economici cu credențiale mai bune de captare a pulsului economiei reale arată o îmbunătățire, mai ales după ce am trecut de apogeul incertitudinilor introduse de majorarea tarifelor de import de către administrația Trump anunțată în luna aprilie. Cam tot de atunci, piața de acțiuni americană și implicit cea globală (din indicii căreia SUA deține o pondere de circa 70%) a început un proces de revenire din “abisul” creat de acele incertitudini, indicele S&P500 doborând noi recorduri istorice și situându-se la un nivel superior cu circa 11,7% față de finalul anului trecut. Dacă procesul relansării pieței bursiere a fost unul important pentru americani, acest proces este însă unul incomplet pentru investitorii non-americani, datorită faptului că revigorarea indicilor americani a fost estompată de menținerea la niveluri depreciate a dolarului american față de majoritatea monedelor cu circulație internațională, inclusiv moneda Euro, față de care azi (18 septembrie 2025) dolarul e mai slab cu 13,7% față de începutul anului.
Indiferent însă de moneda de calcul, piața poate fi privită azi, pe de o parte, prin ochii urmăritorilor de tendințe, care pot invoca trendul pozitiv din ultimele luni, a cărui continuare se poate baza, pe lângă disiparea incertitudinilor legate de politica comercială a SUA, și pe măsurile de relaxare monetară (reduceri de dobânzi) și fiscală (reduceri de impozite introduse din 2026 de Congresul american) care suflă în pânzele economiei americane. Creșterile recente și nivelurile record ale prețurilor multor acțiuni ridică însă mingea la fileu și contrarienilor, care pot invoca evaluările ridicate ale companiilor componente ale celor mai populari indici de acțiuni, alături de umbra amenințătoare a unei inflații care nu a intrat încă în perimetrul de siguranță oferit de vecinătatea țintei de 2%, ba chiar a arătat semnale de ușoară accelerare. Personal, în ciuda instinctelor mele de contrarian, tind să mă afiliez mai degrabă primei tabere, mai optimiste, mai ales în contextul dat și de entuziasmul neștirbit al investitorilor americani și globali față de megatendința investițiilor de capital în Inteligența Artificială. Fructele acestei megatendințe sunt în proces de coacere și atâta vreme cât nu vor rămâne neculese și nu vor putrezi “la purtător”, ele continuă să inspire imaginația unui viitor “dulce” atât pentru investitori, cât și pentru publicul larg. În același timp însă, trebuie să ținem cont și de faptul că dulcețurile, vinul și alte produse obținute din procesarea fructelor au fost deja vândute și banii încasați înainte ca recolta de fructe să fie culeasă – cel puțin asta ne arată prețurile din piețe – , astfel încât riscul de a fi dezamăgiți de acea recoltă e unul semnificativ.
Dar dacă fructele Inteligenței Artificiale și ale relansării economiei americane se vor dovedi supracoapte și supralicitate “artificial”, ne putem oare reorienta către alte piețe, sectoare sau teme de investiții? Răspunsul dat de cifrele din economiile țărilor dezvoltate din afara SUA nu e unul foarte convingător: atât Europa, cât și Marea Britanie și Japonia (cele mai mari componente non-americane ale indicelui MSCI World) suferă de un ritm mai anemic al creșterii economice, lipsindu-le atât capacitatea de stimulare economică pe care o are SUA (vezi și problemele bugetare și politice din Franța), cât și capacitatea de valorificare a megatendinței tehnologice a momentului pe care o are ecosistemul american. Aceste economii sunt de altfel și unele în general mai deschise, ceea ce înseamnă că înăsprirea condițiilor de export către piața americană, însoțită și de deprecierea monedei americane, le-a afectat mai mult din punct de vedere comercial și financiar. Pe de altă parte însă, lipsa relativă de entuziasm din ultimii ani față de aceste piețe are și avantajul său, în sensul în care aceste piețe pot fi mai atractive pentru investitorii contrarieni, atâta vreme cât companiile și sectoarele mai puternic reprezentate în indicii lor sunt evaluate în termeni relativi mai favorabili față de cele de pe piața americană. Există în același timp pe aceste piețe și companii și sectoare, precum cel industrial sau cel financiar european, a căror dinamică din ultimele luni oferă un motiv de atracție și pentru investitorii pe tendință. De altfel, aceștia din urmă se pot ancora și la pachetul stimulativ substanțial pregătit de guvernul și parlamentul german și emulat și la nivelul Comisiei Europene, pachet care vizează investiții fără precedent în ultimele decenii în industria de apărare și în infrastructură. Chiar dacă aceste teme de investiții s-au “copt” și ele destul de bine în ultimele trimestre, nu cred că ele sunt complet epuizate (dacă vreți, “răscoapte”) atâta vreme cât investițiile efective în cele două domenii sunt abia la început. În această fază destul de speculativă a ciclului economic european, e nevoie însă de o abordare atentă, analitică și conștientă la riscuri pentru a identifica și valorifica prin investiții cele două domenii prioritare pentru politica economică și de securitate a Europei.
Grafic 1: Evoluțiile procentuale ale indicilor pieței de acțiuni globale și a celei din România din ultimii 5 ani, ambele calculate din perspectiva unui investitor în EUR (baza de comparație â nivelul de la finele lui 2024)
Citește și

3 min
Iulian Anghel

1 min
Bogdan Alecu

1 min
Liviu Popescu